 Великобритания
 Германия
 Франция
 Швейцария
 США
 Япония
Процесс оценки стоимости векселя, выпущенного с дисконтом, заключается в определении современной величины элементарного потока платежей по формуле простых процентов исходя из требуемой нормы доходности Y.
 |
 |
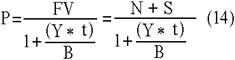 |
где – t число дней до погашения.
При Y=r рыночная стоимость обязательства на момент выпуска будет равна номиналу (т.е. Р=N). Соответственно, при Y>r будет Р<N и вексель размещается с дисконтом, а в случае Y<r с премией (т.е. Р>N).
Таким образом, рыночная стоимость векселя с учетом накопленного дохода, определяемая из (14), может отклоняться от номинала. Однако в биржевой практике принято котировать в процентах к номиналу, т.е. за 100 единиц на дату сделки. При этом ставка дохода по обязательствам r показывается отдельно.
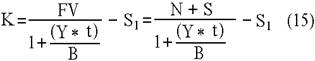 |
где t - число дней до погашения;
S1 – абсолютная величина дохода, накопленная к дате совершения сделки.
 |
где t1 - число дней от момента выпуска до даты сделки.
Таким образом, полная рыночная стоимость векселя Р может быть так же определена как:
P = K + S1
Смотрите также
Банковский маркетинг. Часть 2
Маркетингом
(по-английски marketing, от market - рынок) называют современную систему
управления производственно-сбытовой деятельностью предприятий, основанную на
комплексном анализе рынка, ...
Банковские риски: виды, методы управления
Банки
- центральные звенья в системе рыночных отношений. Развитие их деятельности -
необходимое условие реального создания рыночной экономики. Рассмотрение банковских
рисков и их управ ...
Денежное обращение
Анализ
динамики основных макроэкономических показателей за последние годы реформ (с
оценкой уровня благосостояния) показывает, что обеспечить экономический рост
невозможно без решения пробл ...